牛市逃顶策略(一)
划定收益目标(历史规律)
回顾历史上的几轮经济周期,可以发现 PPI(工业生产者出厂价格指数)与 CPI(居民消费价格指数)的变化,往往能够反映出经济所处阶段,也对股市、创业环境以及资产配置产生较大影响。
- 当 PPI 开始走高,股市比较赚钱(如 07、15 年)。
- PPI 低、CPI 高,适合创业(如 01 到 02、07 到 09、11 到 16、18 到 20 年)。
- 当 PPI 与 CPI 同时走高时,做什么都是好的选择。各行业奋斗者(无论金融和实体)都可能获得丰厚回报;与此同时,在高通胀繁荣的社会,储蓄和躺平者,将会被飞速发展的社会抛弃。
供给侧改革 2.0 与 2015 年的逻辑有些类似
当前反内卷、压缩低效供给的政策,与 2015 年的供给侧改革具有一定相似性。其传导链条大致如下:
flowchart TB
    A["供给收缩"] --> B["工业品价格上涨(PPI 上升)"]
    B --> C["企业利润改善"]
    C --> D["工资与收入改善"]
    D --> E["消费能力增强"]
    E --> F["CPI 抬升"]
    F --> G["经济重新扩张"]
最终目标是:修复企业利润、改善居民收入、缓解通缩压力,避免经济长期陷入低价格、低利润、低增长循环。
当 PPI 开始被国家干预、走高时(哪怕只是走高的预期),股市就开始进入牛市;同时提醒,经济基本面无法支撑股市继续高歌猛进时,机构和大资金会根据宏观基本面提前撤出。
所以设定止盈目标,首先成为散户投资者在牛市中,最重要的风险控制纪律!
30%、50% 或者更高?取决于每位投资者自己的风险偏好。
以我为例,我自己设置的止盈目标,是单月获利 30% 以上,则要强制性休息一段时间,或是强制性降低仓位(不断盈利会冲昏你的头脑,让你漠视风险)。
而我对单个标的的止盈目标,也设置在 30%。也就是说,一个个股在短时间内,如一两个星期或一个月内,涨幅超过 30%,我基本会卖出一半以上,或是 3/4 的仓位。短时间上涨 30% 也符合我老师教给我的交易经验——即短期上涨 30% 以上基本都是人为坐庄控盘的结果。
再说说长期,我对牛市的目标,就是我获利超过本金的 100% 到 150% 的时候,会撤出市场,起码半年到一年内不会再大资金参与股市了!
当然我觉得粉丝朋友们最好实际一点,当你没有足够的宏观判断能力,以及较为完善的交易策略时,尽量把目标定在合适的位置——比如 30% 或者 50%。
这顶得上您把钱放在银行里存定期,15 年到 20 年了!
比如到了 50% 收益,请你最起码把本金取出来,买金条也好,留着现金更好,存起来,像一个狙击手捕猎一样,等待下一轮周期到来的时候,再做打算!
100 万,赚了 50%,合计 150 万,请把 100 万本金取出来,留下 50 万,随便折腾,哪怕这 50 万亏得一分钱不剩,您都不会有损失!
所以,牛市当务之急,请您设置好自己的止盈目标!
评论
逻辑链条:
政策人为干预经济周期
        ↓
重启基钦周期,推动企业补库存
        ↓
股市上涨并形成牛市行情
        ↓
经济基本面逐渐无法支撑股市继续上涨
        ↓
机构和大资金根据宏观基本面提前退出
        ↓
散户如果没有预设止盈规则,容易承担牛市末期回撤
        ↓
提前设置月度、个股和整个牛市周期的止盈目标
值得借鉴的是:盈利快速增加后,不继续无条件扩大风险,而是通过休息、减仓和复盘打断过度自信。
但固定的 30% 阈值不一定适合所有投资者和市场环境。对于低波动的大盘股,短期上涨 30% 可能十分罕见;对于小盘成长股、周期股或高波动行业,30% 的波动则可能较为常见。更合理的做法是同时参考:
- 持仓波动率;
- 最大可接受回撤;
- 仓位占账户资产的比例;
- 个股估值及基本面变化;
- 上涨是否伴随成交量异常;
- 当前盈利相对于初始风险的倍数,即 R 倍数。
牛市逃顶策略(二)
交易部分(交易策略)
四分之一法则与盈亏比
老一点的粉丝朋友,应该都清楚,最早在群里一直强调的四分之一法则,就是最简单实用的交易策略之一。
这是基于《博弈论》中筹码游戏的最优解!
通过“凯利数学公式”,我们也可以发现,即便你的胜率在 1/3(也就是买三次股,两次亏钱、一次赚钱),用 1/4 法则(每次买入 1/4 仓位,亏钱则继续补仓)也能让你最大限度地保证不亏损,或赚得更多。
四分之一法则的胜率与盈亏比对照表:
| 胜率(Win Rate) | 所需的最小盈亏比(Risk-Reward Ratio) |
|---|---|
| 50% | 1:1 |
| 40% | 1:1.5 |
| 33% | 1:2 |
| 30% | 1:2.33 |
| 25% | 1:3 |
| 20% | 1:4 |
评论
低胜率、高盈亏比:即使交易胜率不高,只要盈利交易的平均收益明显大于亏损交易的平均损失,长期仍可能实现盈亏平衡或正收益。
可执行规则:
第一笔:计划仓位的 25%
用于验证交易逻辑,不因小幅下跌自动补仓。

第二笔:计划仓位的 25%
只有价格到达预设位置,且基本面和交易逻辑没有恶化时买入。

第三笔:计划仓位的 25%
只有出现企稳信号、趋势重新转强或关键确认条件时买入。

第四笔:计划仓位的 25%
用于突破确认或趋势加仓,而不是无条件摊低成本。
止盈策略
牛市,最重要的是个股的止盈。
如果你不懂枢轴点,也不会其他的技术分析,总是在卖飞和无法及时锁定利润之间犹豫不定。
牛市机械止盈策略(像机器一样执行)更适合您!
- 每个涨停,机械止盈(卖掉)初始总仓位的 15%,锁定利润。
- 非主板个股每上涨 20 厘米,首次机械止盈初始总仓位的 15%;之后每再涨 20 厘米,止盈初始总仓位的 25%。
(该策略是回测 2015 年、2021 年牛市连板高标股后,得到的接近最优止盈策略。)
止损策略
- 总亏损超过 10%,强制斩仓 50% 冷静。
- 杠杆选手每天收盘前卖出四分之一,保证杠杆率低于 150%。
- 牛市默认个股亏损超过 7% 不补仓(可能是选错方向或追高)。
- 参与股市应默认承担风险,不要把全部身家梭哈投入股市,保证 10% 以上的现金傍身。股灾来了,最起码可以打个车回家,街边吃碗面!
止盈、止损策略都应与四分之一法则结合进行。
仓位管理
比如我买自己看好的标的,觉得价格合适,还没怎么涨,未来有上涨动力,先买 1/4,不要动不动无脑梭哈个股,除非你有非常强的交易纪律和交易技术。
四分之一法则(25%)让你游刃有余。
跌了,有余钱继续补仓。
一飞冲天,你的资金使用效率也相对比较高(比10%、10%分批买入赚钱效率高)。
分仓
小资金也不要太过分散,你没有过多的能力和精力去透彻地了解每一个行业。
3 到 5 个股是最适合小资金的策略。
通常你需要配置一些 ETF 作为低风险低收益的对冲性策略,一般建议在 20% 左右。
剩下的部分则去挑选优质个股,赚取更高的利润。
低位滞涨的个股,要敢于上仓位,不要那种涨了一两倍的,别人按照止盈策略开始慢慢卖掉的,你上仓位去接别人的盘!
选择看好的标的
      ↓
确认价格合适、尚未明显上涨,并判断未来存在上涨动力
      ↓
首次投入1/4仓位
      ↓
      ├─ 上涨:已有25%仓位参与,资金利用率较高
      │
      └─ 下跌:仍保留75%资金,可继续补仓
      ↓
持仓集中在3至5只股票
      ↓
约20%配置ETF,剩余资金选择优质个股
      ↓
优先考虑低位滞涨股票
避免追买已经上涨一至两倍的股票
牛市逃顶策略(三)
见顶信号
以下指标均以 2025 年 9 月 1 日收盘后数据为准,主要用于判断市场所处阶段,不宜单独作为买卖依据。
沪深 300 市盈率中位数
该指标用于观察沪深 300 的估值所处位置,可参考以下区间:
| 市盈率中位数 | 市场阶段与策略 |
|---|---|
| 16~19 倍 | 历史性底部区域;16 倍以下在 A 股历史上累计不超过 15 天,可关注加杠杆抄底机会 |
| 21 倍 | 中性市场的变盘节点,约对应 3300 点附近 |
| 24 倍 | 可能进入牛市变盘区;若突破后不跌回,行情可能进入后半段加速 |
| 29 倍 | 小牛市区域,可开始考虑获利 |
| 40 倍 | 历史性大牛市区域;历史上持续时间很短,需警惕估值风险 |
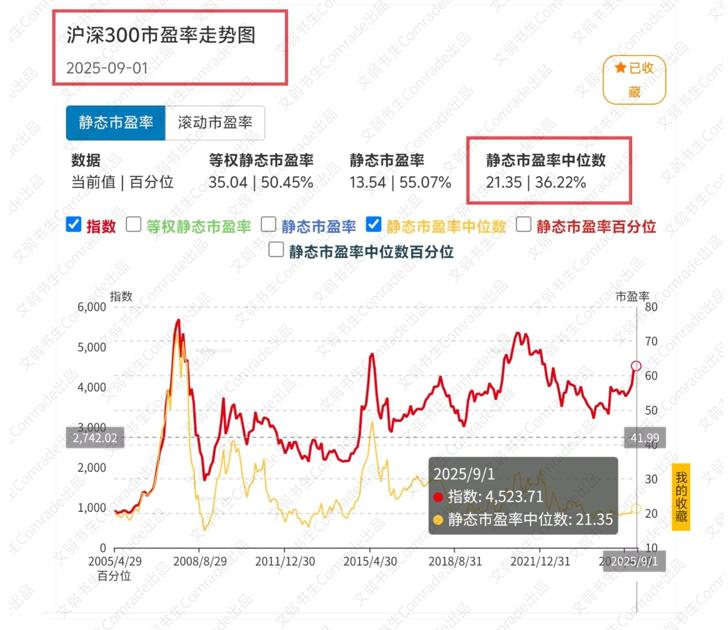
2025 年 9 月 1 日,沪深 300 市盈率中位数刚突破 21 倍,距离 2021 年小牛市约 30 倍仍有差距。主要原因可能是权重股涨幅有限,且前 300 家企业今年的盈利能力更强;经济越弱,龙头企业的虹吸效应往往越明显。
文中同时参考了 A500 的市盈率中位数,其水平大致接近 2021 年高点,可能已处于小牛市顶部区域。小牛市通常可能延续更长时间,因此仍需结合其他指标判断。
巴菲特指标
A 股总市值 / GDP:
| 指标水平 | 判断与策略 |
|---|---|
| < 0.6 | 一般对应熊市底部;低于 0.57 时可关注加杠杆抄底机会 |
| > 0.9 | 牛市进入后半段甚至末期,应结合止盈策略降低风险 |
| > 0.95 | 市场估值压力较高,需警惕见顶 |
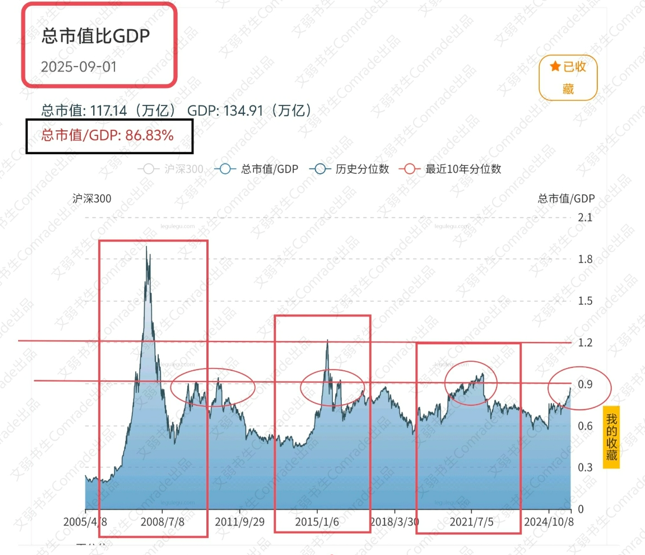
2025 年 9 月 1 日的数值为 86.83%,距离 90% 压力位仍有一定距离。历史上站上 90% 后,市场往往需要较长时间横盘,并可能多次触及 95% 后再选择方向。
短期需要关注两点:
- 9 月前 20 天可能以交易降息为主,指标或加速接近 90%。
- 9 月后 10 天,如果降息仅 25 个基点且美联储未停止缩表,同时指标触及 90% 历史压力位,A 股可能出现明显回调;美股 9 月下半月的季节性回调也可能形成叠加影响。
融资余额
两融余额 / GDP 可用于观察市场杠杆水平:
| 指标水平 | 判断 |
|---|---|
| 约 2% | 已存在杠杆过热风险,对应两融余额约 2.7 万亿 |
| > 3.5% | 较强的见顶信号 |
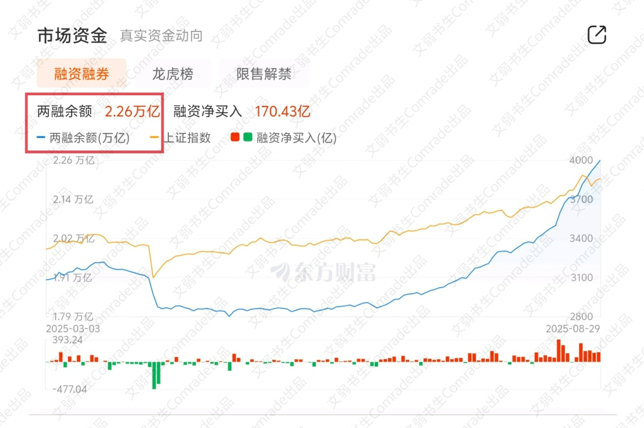
当前数据为 2.26 万亿 / 134.91 万亿 = 1.68%,距离 3.5% 仍有一定距离,但已经接近 2% 的风险观察线。作为参考,A 股历史两融余额曾在 2015 年 6 月 18 日达到 2.273 万亿。
散户参与度
目前缺少连续、直接的公开数据,但截至 8 月,散户参与度明显低于去年 924 行情(10 月)。
散户尚未大规模入场,可能意味着行情仍有延续空间;这一判断还需结合成交量、开户数和资金流向验证。
全 A 动态 PE
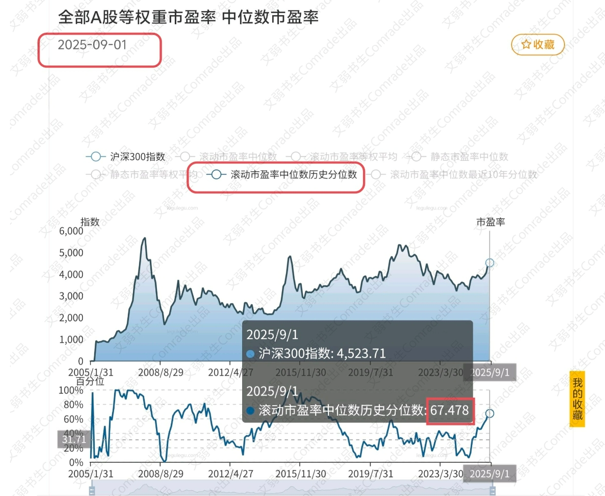
全 A 动态 PE 超过历史 90% 分位,可视为重要的估值风险信号。当前数据与历史阶段对比如下:
| 日期 | 市场阶段 | 动态 PE 历史百分位 |
|---|---|---|
| 2007 年 5 月 31 日 | 超级牛市 | 84.79% |
| 2015 年 5 月 29 日 | 超级牛市 | 99.62% |
| 2020 年 7 月 30 日 | 结构性小牛市 | 84.79% |
| 2025 年 7 月 24 日 | 初步确认技术面牛市,上证月 K 实体三连阳 | 58.82% |
| 2025 年 9 月 1 日 | 近期数据 | 67.48% |